智能交易接近资金之前,先要有一份纸上交易账本
当 AI 智能体开始接近市场接口,投资研究的对象就不再只是回测曲线,而是可复盘的闭环决策记录。

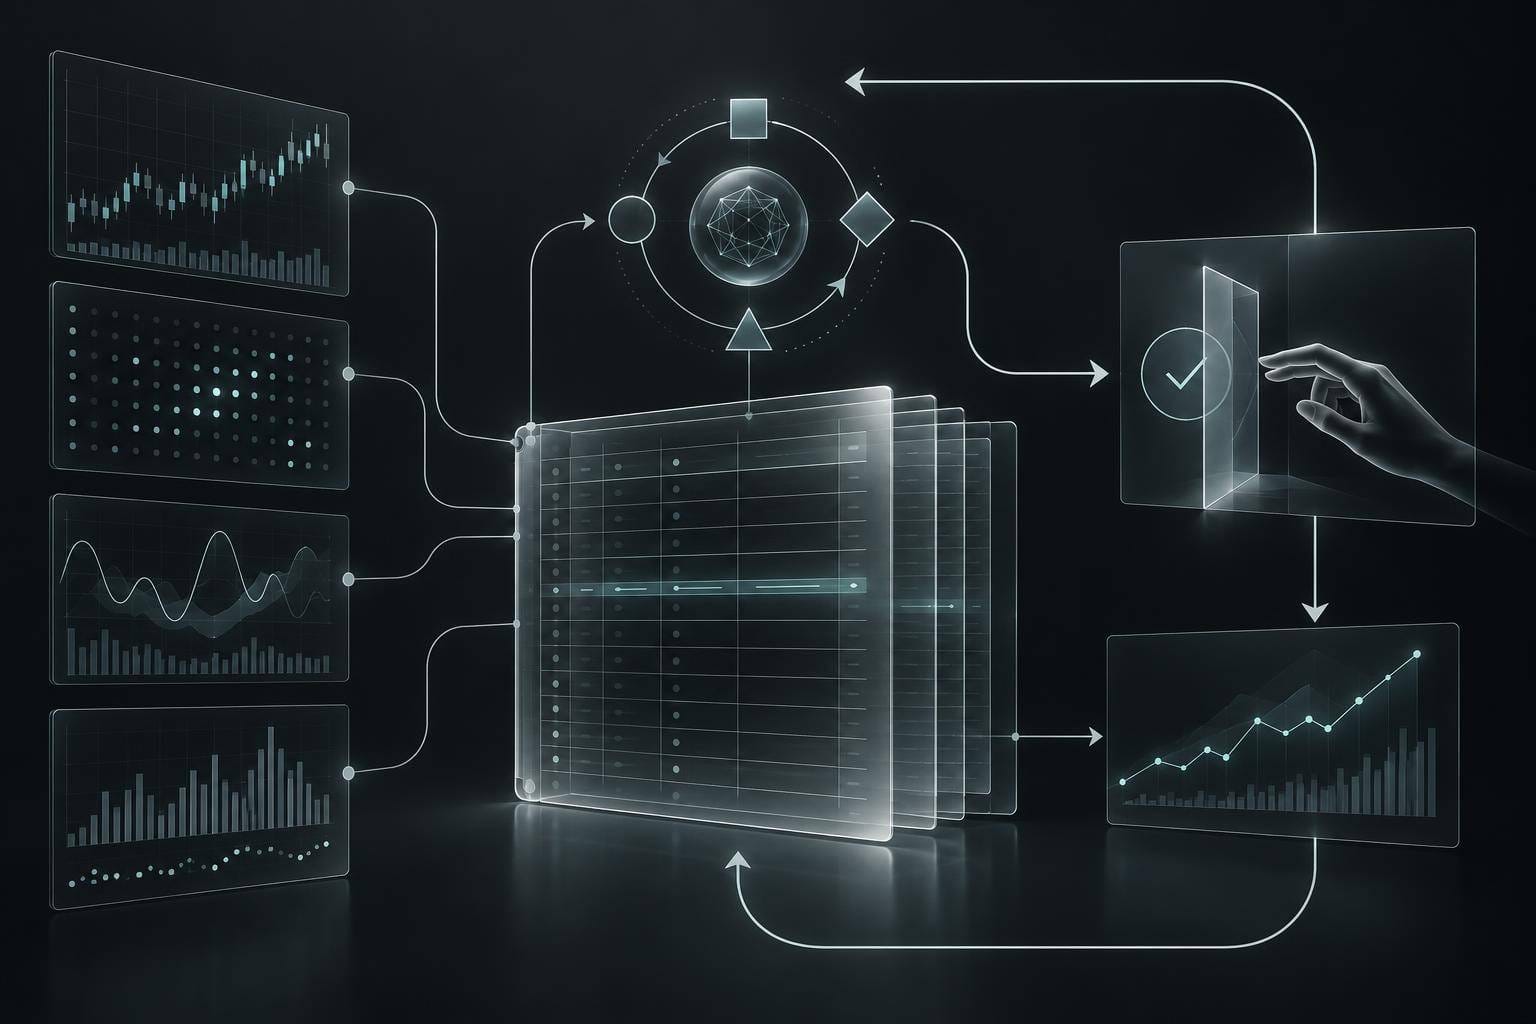
智能交易真正有用的变化,不是给语言模型增加更多工具,而是改变“什么算测试”。当一个智能体能够观察市场信息、检索资料、形成判断、输出行动,并根据反馈调整分析时,一条静态回测曲线已经不足以描述这套流程。研究对象应当变成一份带时间戳的账本:智能体当时知道什么、作出了什么判断、成交假设是什么,以及后来发生了什么。
2026 年 5 月发表在 arXiv 的综述《Agentic Trading: When LLM Agents Meet Financial Markets》把这个问题说得很清楚。作者梳理了 77 项研究,并对其中 19 个具备闭环评估的系统做了重点分析。审计结果不是收益结论,而是协议难以比较:19 项中只有 2 项报告了可提取的时间一致切分,只有 1 项明确建模交易成本,没有一项达到最高的可复现等级。行业的瓶颈首先是评估设计,而不是再加一个更会说话的模型。
市场接口也正在把这个缺口变成现实。Robinhood 的智能交易页面介绍了一种通过 MCP 连接的账户,可让智能体探索想法、建立或再平衡组合并下单,同时提供交易通知和专用预算。这是平台对能力的描述,不是独立证明,更不是盈利或安全证明。但它提出了一个务实的先后顺序:智能体接近真实资金以前,研究者必须先能重放一条纸上交易记录。
从策略回测变成决策账本
过去的问题是:一条规则历史上是否产生了漂亮曲线。现在的问题是:智能体从输入到行动的整条链能否被检查。每一行至少应记录市场数据时间、当时可用的股票池、检索到的文件或信号、提示词和模型版本、拟议行动、不确定性、订单类型、成交规则、费用与滑点,以及人工否决的原因。
这些字段并非形式主义。没有时点快照,复盘时可能悄悄读入后来修订的财报或数据商更正后的历史数据;没有成交语义,“智能体买入”可能代表即时成交、下一根 K 线成交,也可能只是没有成交的限价单;没有独立的反馈字段,系统还可能把决策时并不可见的价格当成学习依据。账本的价值,就是把这些含混之处变成审阅者可以质疑的字段。
上述综述也暗示了合理的分工:让模型提出结构化假设和下一步要收集的观察,让确定性代码执行时间边界、股票池、订单模拟和风险限制,再由人抽查决策轨迹中的无依据说法和不可能获得的信息。智能体可以调整分析,但不应改写自己的证据或过去的状态。
这与 WisdomChain 之前的智能交易证据账本和投资决策链相互补充,也延续了带时间理由的财报筛选流程的原则:价值在于可审阅的队列和轨迹,不在于一段有说服力的预测。
一个七天的纸上交易练习
做一个七天、只用于研究的测试,可以选择固定的历史重放或实时纸上账户。不要连接有资金的账户,不要发送订单,也不要把结果当成建议。预先固定股票池和基准,例如固定权重规则或买入并持有的纸上组合。每个时间点只给智能体当时已经可获得的信息,并要求拟议行动先生成账本记录,再进入模拟。
记录四类指标:轨迹完整率、时点引用有效率、计入费用与滑点后的模拟执行偏差,以及人工否决或拒绝行动的比例。还可以记录校准:在同样的成本假设下,智能体标为高信心的行动,其后续纸上结果是否真的不同于低信心行动。最终产物是可复现性报告,不是超额收益结论。
如果无法重建时间戳、引用指向后来才发布的信息、智能体未经记录就改变股票池、成交依赖当时不存在的流动性,或审阅者无法仅凭账本重现决策,应立即停止。七天只是诊断观察窗口,不是稳健性证据;只有控制条件通过,才有理由延长测试。
限制同样重要。这是一篇工作论文,研究集合可能有发表偏差和选择偏差;协议编码也不能消除市场的非平稳性。纸上成交不等于真实成交,费用、延迟、市场冲击和拥挤都可能改变结果。平台有把能力展示得清楚的激励,研究团队也有突出成功轨迹的激励,这些激励本身也应进入审计记录。
核心判断很窄:智能交易首先应被当作可审计的决策支持流程,而不是自主收益机器。个人投资者可以练习审阅轨迹,系统团队可以把模型适应与确定性的执行控制分开,构建者则应在可复现性、失败披露和安全停止上竞争,而不只是让智能体更有把握地说话。流程真正改变的标志,是每一次模拟行动都能回答四个问题:当时知道什么、作了什么假设、做了什么,以及什么情况会使结果失效。
来源:Wang 等,《Agentic Trading: When LLM Agents Meet Financial Markets》;Robinhood,《Agentic Trading》。