投资智能体发现因子,也必须回测自己的研究过程
AI 智能体可以寻找投资信号,但真正需要检验的还有发现这些信号的过程。

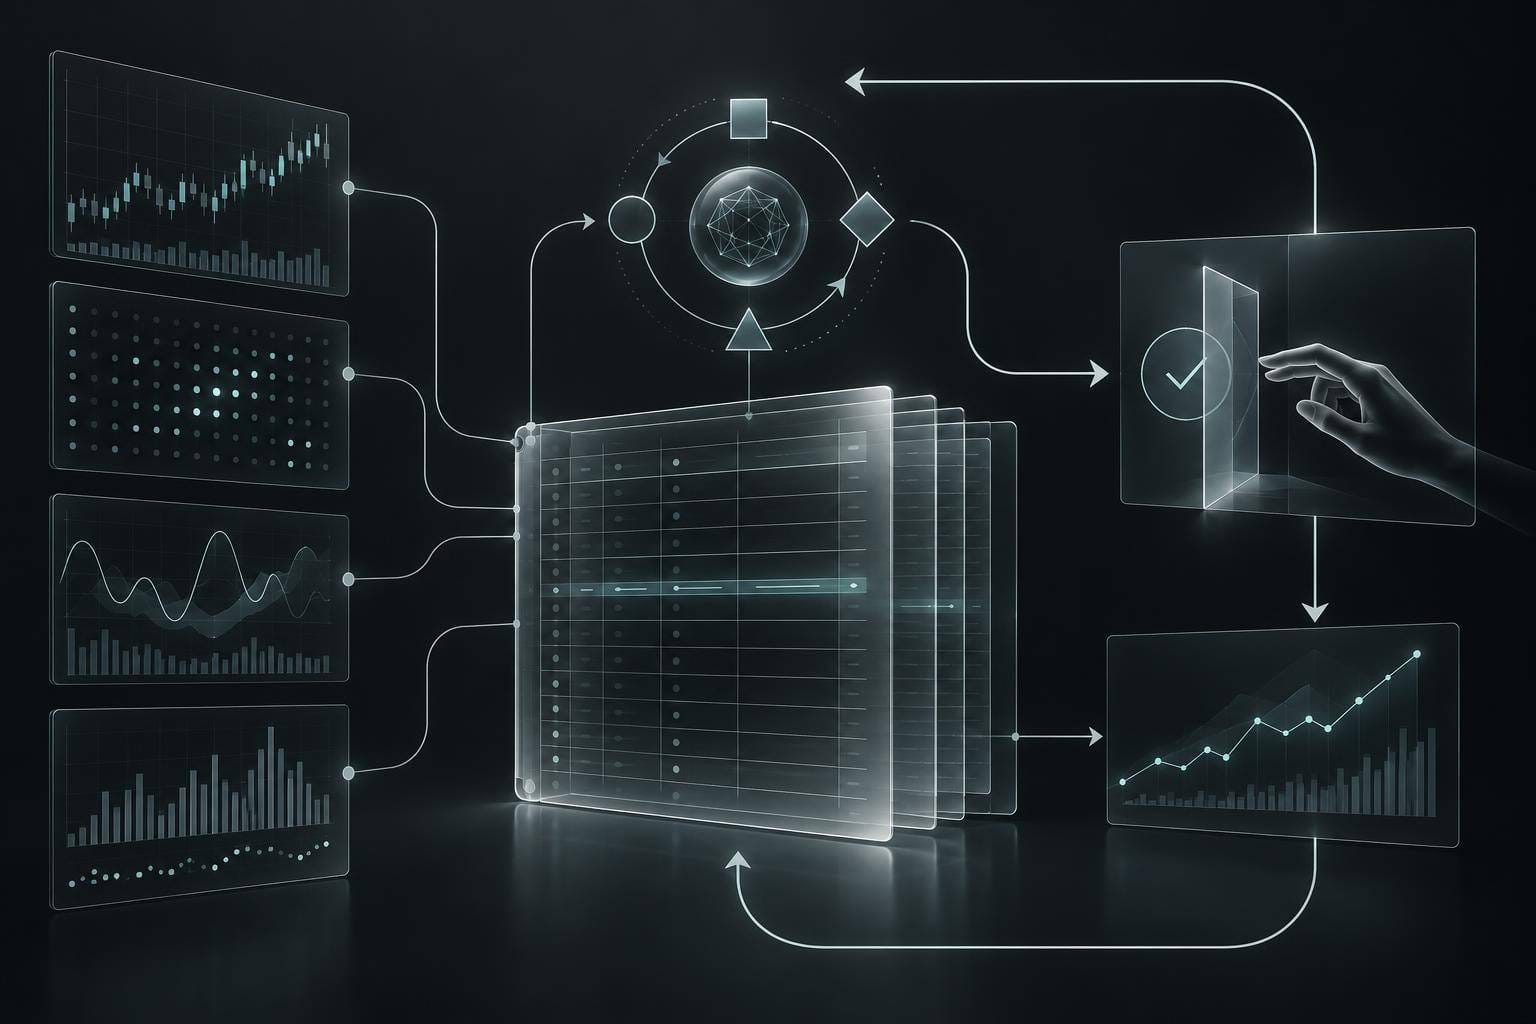
AI 投资研究的下一个问题,可能不是因子本身不好,而是研究团队只检验了最后留下的因子,却没有检验那个不断搜索、直到找到它的机器。
2026 年 7 月的一篇论文《Agentic Empirical Asset Pricing: Methodological Foundations》把这个问题称为 Agentic Empirical Asset Pricing(AEAP)。在这类系统中,语言模型智能体提出假设,把假设写成可执行代码,评估结果,再继续改进搜索。投资工作流因此从“运行一个模型”变成了“运行一套研究过程”。实际判断很明确:最终因子的样本外回测仍然必要,却不够。发现因子的循环本身也需要按时间顺序、可重复地接受审计。
原因在于,筛选过程就是模型的一部分。假设一个智能体生成数百个候选因子,淘汰大多数,修改提示词,修复代码,最后报告一个幸存者。这个幸存者的测试期表现即使看起来干净,也可能受益于反复试错、隐蔽的数据泄漏,或一个恰好有利的窗口。单一夏普比率无法区分这些故事。上述论文真正重要的贡献,与其说是“AI 找到了一个因子”,不如说是“要把研究者本身当作一个自适应系统来评估”。
这套方法把问题拆成三个层次。第一,系统能否产生有用的候选集合?第二,候选因子能否在公平的时点数据检验中成立?第三,它们是否真的新颖,而不是换了名字的已知特征?论文把生产力、表现和新颖性放在一起评估,并指出没有一个指标能稳定地给所有系统排序。它还提出滚动重跑:在多个历史决策日期重新运行整个发现过程,每次只允许使用当时已经可获得的信息。
对投资数据团队而言,这意味着智能体不再只是摘要工具或编程助手,而是参与了假设形成、实现和筛选。因此,可靠的实现应保存提示词与模型版本、数据快照、候选清单、被淘汰的候选、代码哈希、决策日期、验证规则和晋级理由。人工复核仍不可少,但如果过程没有记录自己被允许使用什么信息,事后复核也无法补回已经泄漏的信息。
第二篇来源是 2026 年 9 月关于 AI 在股票与加密市场中的综述。它把经济价值拆成一条更实际的链条:信息必须在决策时点可得;表示必须提供稳定的增量信息;规则必须转化为可执行的持仓;订单必须获得合理成交;结果还要扣除成本、容量限制并经受市场状态变化。综述认为,上游的预测、文本处理和工作流整合确有进展,但关于持久、能承载资金的净表现,公开证据更薄弱。因此,过程评估是对组合和执行检验的补充,不是替代。
一个可复现的智能体研究队列可以这样运行:先冻结时点数据和信息截止时间;要求系统提出机制与可执行规格,而不是只写一段故事;检查日期、缺失值、连接、公司行动和禁用字段;在预先声明的验证设计中评估,并记录每次尝试;与简单基线及已知因子比较;最后在多个更早日期重跑整个搜索,观察稳定性、新颖性和实施成本。
产物不是交易指令,而是一份研究档案:提出了什么、什么被保留、什么失败、为什么入选,以及结果有多少依赖搜索过程中的选择。
一个有边界的研究练习。 用 60–90 分钟,选择公开的时点数据,只做纸面研究。基线是一项预先写好的线性模型或简单的已发表特征,并用固定的滚动切分评估。允许 AI 助手生成不超过 20 个候选变换,但每个候选都必须写明经济理由、时间假设、代码和淘汰状态。记录五项指标:数据和时间违规次数、候选到幸存者的比例、样本外排序或预测稳定性、换手率及保守成本扣减,以及改变起始日期后候选是否重复出现。如果无法从保存记录重建候选、助手使用了截止时间之后的信息,或看到结果后修改指标,就停止练习。不要下单,也不要把结果当作建议。
限制同样重要。滚动重跑仍可能被自己的评估设计过拟合;新颖性检查依赖参考库;历史数据会有幸存者偏差和报告偏差;真实市场还增加延迟、冲击、融资和拥挤效应。模型供应商也可能更看重漂亮演示而非负面结果。如果智能体可以访问自己的记忆,后续运行还可能失去可比性。这些是因果和测量缺口,不只是工程错误。
个人投资者应先审计证据链,再欣赏曲线;量化团队应把自适应搜索过程纳入验证单位;工具建设者可以把重点放在记录每次尝试和约束,而不是制造自动化的结论。AI 能扩大研究范围,却不能让重复筛选、错误时间戳和执行成本凭空消失。
延伸阅读:Agentic Trading Evidence Ledger、LLM Forecasting Needs a Memory Firewall和Time-Series Foundation Models Need Deployment Diagnostics。
来源:Pan、Ding、Giesecke,《Agentic Empirical Asset Pricing: Methodological Foundations》(arXiv:2609.00731);《Artificial Intelligence in Equity and Crypto Markets: Progress, Profitability Evidence, and the Limits of Automated Investing》(arXiv:2609.04917)。两者均为研究论文/预印本,本文不将其解读为经过审计的实盘业绩证据。